Executive Summary
Banken stehen vor einer der wichtigsten Workplace- und Real-Estate-Entscheidungen der kommenden Jahre: Wie viel Bürofläche wird in einer hybriden Arbeitswelt wirklich benötigt?
Diese Frage ist nicht nur operativ relevant. Sie betrifft Millionenbudgets, langfristige Mietverträge, ESG-Ziele, Mitarbeiterzufriedenheit, Führungskultur und Produktivität. Gleichzeitig treffen viele Organisationen Entscheidungen über Büroflächen noch immer auf Basis unvollständiger Daten: einzelne Stichtagsmessungen, subjektive Eindrücke, ausgebuchte Meetingraumkalender oder pauschale Annahmen zur Büropräsenz.
Das reicht nicht mehr.
In der hybriden Arbeitswelt ist die zentrale Frage nicht mehr: „Wie viele Arbeitsplätze haben wir?“ Sondern: „Wie effizient nutzen wir unsere Büroflächen, was kostet ein tatsächlicher Bürotag, und findet persönliche Zusammenarbeit wirklich statt?“
Genau hier setzt Workplace Intelligence an. Banken können bereits mit vorhandenen Daten aus WiFi, Zutrittssystemen, Microsoft Teams, Outlook, Entra ID, SAP oder Buchungssystemen belastbare Erkenntnisse gewinnen. Sensoren sind für den Start nicht zwingend erforderlich. Innerhalb von vier bis sechs Wochen lassen sich erste Analysen zur Büroauslastung, Meetingraumnutzung, Teamüberschneidung und Flächeneffizienz erstellen.
Für eine wirksame Steuerung sind drei Kennzahlen besonders wichtig:
Kosten pro Bürotag zeigen, was ein tatsächlich genutzter Bürotag kostet.
Office Efficiency Score misst, wie effizient ein Standort, eine Fläche oder ein Büroportfolio genutzt wird.
Collaboration Score zeigt, ob Büropräsenz tatsächlich persönliche Zusammenarbeit ermöglicht.
Das Potenzial ist erheblich. Je nach Ausgangslage können Banken häufig 10 bis 25 Prozent ihrer Büroflächen optimieren, ohne Zusammenarbeit oder Employee Experience zu verschlechtern. Im Gegenteil: Richtig umgesetzt können Flächenoptimierung, bessere Zusammenarbeit und höhere Mitarbeiterzufriedenheit gleichzeitig erreicht werden.
Dafür braucht es jedoch einen strukturierten Ansatz: Datenanalyse, Pilotierung, Szenario-Modellierung und Change Management. Das Yoffix Workplace Intelligence Program verbindet diese Schritte zu einem praxiserprobten Vorgehen für Banken und Finanzinstitute.
1. Die neue Realität: Banken brauchen eine andere Workplace-Strategie
Vor einigen Jahren war Büroplanung vergleichsweise einfach. Viele Unternehmen planten Arbeitsplätze für 90 Prozent oder mehr ihrer Mitarbeitenden. Die meisten Mitarbeitenden waren an den meisten Tagen im Büro. Büroflächen wurden vor allem anhand von Headcount, Flächenkennzahlen und Wachstumsprognosen dimensioniert.
Diese Logik funktioniert in der hybriden Arbeitswelt nicht mehr.
Heute kommen Mitarbeitende an unterschiedlichen Tagen ins Büro. Teams arbeiten verteilt. Führungskräfte wünschen sich mehr persönliche Zusammenarbeit. Mitarbeitende erwarten Flexibilität. Real-Estate-Teams sollen Kosten senken. HR soll Kultur und Mitarbeiterbindung stärken. IT und Datenschutz müssen sichere, DSGVO-konforme Lösungen gewährleisten. Der Betriebsrat muss früh eingebunden werden. Und das Management braucht belastbare Entscheidungsgrundlagen für langfristige Portfolioentscheidungen.
Gerade Banken stehen dabei unter besonderem Druck. Sie haben oft große Headquarters, mehrere regionale Standorte, langfristige Mietverträge und hohe Anforderungen an Sicherheit, Compliance und Datenschutz. Gleichzeitig sind Banken stark wissens- und kollaborationsgetrieben. Viele zentrale Prozesse — etwa Risikomanagement, Compliance, Produktentwicklung, IT, Finance oder Kundenprojekte — funktionieren nur, wenn unterschiedliche Teams gut zusammenarbeiten.
Das Büro hat deshalb eine neue Rolle. Es ist nicht mehr nur ein Ort, an dem Arbeit erledigt wird. Es ist ein Ort für Zusammenarbeit, Führung, Kultur, Lernen, informelle Abstimmung und schnelle Entscheidungen.
Aber dafür muss das Büro anders gesteuert werden.
Ein Büro, das montags und freitags leer ist, dienstags überfüllt wirkt und mittwochs keine passenden Meetingräume bietet, ist nicht optimal organisiert. Ein Standort, an dem Mitarbeitende zwar formal ihre Büroquote erfüllen, aber ihre relevanten Kolleginnen und Kollegen nicht treffen, liefert keinen ausreichenden Mehrwert. Ein Meetingraumkalender, der ausgebucht aussieht, aber viele No-Shows enthält, ist keine verlässliche Entscheidungsgrundlage.
Banken brauchen deshalb eine Workplace-Strategie, die Büroflächen, Anwesenheit, Zusammenarbeit und Kosten gemeinsam betrachtet.
2. Warum klassische Kennzahlen nicht mehr ausreichen
Viele Banken nutzen heute noch Kennzahlen, die aus einer früheren Bürowelt stammen. Dazu gehören durchschnittliche Auslastung, durchschnittliche Büroquote oder Kosten pro Arbeitsplatz.
Diese Kennzahlen sind nicht wertlos. Aber sie sind zu grob, um hybride Arbeitsmodelle wirksam zu steuern.
Durchschnittliche Auslastung verschleiert Spitzen und Leerstand
Eine durchschnittliche Büroauslastung von 55 oder 60 Prozent kann auf den ersten Blick solide wirken. In der Realität kann sie aber bedeuten, dass der Standort an zwei Tagen pro Woche überlastet ist und an anderen Tagen weitgehend leer bleibt.
Für die Flächenplanung ist der Durchschnitt deshalb nur begrenzt hilfreich. Entscheidend ist nicht nur, wie hoch die durchschnittliche Auslastung ist, sondern wann, wo und durch wen sie entsteht.
Eine Bank muss wissen:
Welche Wochentage sind stark ausgelastet?
Welche Etagen oder Zonen sind überfüllt?
Welche Teams erzeugen Auslastungsspitzen?
Welche Flächen bleiben regelmäßig ungenutzt?
Welche Standorte haben strukturellen Leerstand?
Welche Spitzen lassen sich durch bessere Anwesenheitsplanung reduzieren?
Ein Standort kann im Durchschnitt niedrig ausgelastet sein und trotzdem an bestimmten Tagen zu wenig Kapazität bieten. Umgekehrt kann ein Standort mit hoher durchschnittlicher Auslastung gut funktionieren, wenn Nutzung, Teamzonen und Buchungsregeln sauber gesteuert werden.
Büroquote misst Anwesenheit, nicht Zusammenarbeit
Viele Banken führen heute Präsenzregeln ein, zum Beispiel zwei oder drei Tage pro Woche im Büro. Daraus entsteht eine scheinbar einfache Kennzahl: die Büroquote.
Doch eine erfüllte Büroquote bedeutet nicht automatisch bessere Zusammenarbeit.
Wenn Mitarbeitende an drei Tagen im Büro sind, aber ihre wichtigsten Kolleginnen und Kollegen an anderen Tagen kommen, entsteht wenig Mehrwert. Die Organisation erreicht formal ihr Anwesenheitsziel, aber nicht das eigentliche Ziel: bessere Abstimmung, schnellere Entscheidungen, stärkere Teamkultur und mehr informeller Austausch.
Die entscheidende Frage lautet deshalb nicht nur: „Wie oft sind Mitarbeitende im Büro?“
Die bessere Frage lautet: „Sind die richtigen Menschen zur gleichen Zeit im Büro?“
Ausgebuchte Meetingräume bedeuten nicht automatisch Raummangel
Ein weiteres typisches Missverständnis betrifft Besprechungsräume. Viele Banken sehen volle Outlook-Kalender und schließen daraus, dass mehr Meetingräume benötigt werden.
In der Praxis ist die Lage häufig komplexer. Räume werden gebucht, aber nicht genutzt. Wiederkehrende Termine blockieren Räume über Monate. Große Räume werden von kleinen Gruppen belegt. Meetings fallen aus, werden aber nicht storniert. Buchungshorizonte sind zu lang. No-Shows erzeugen künstliche Knappheit.
Die richtige Schlussfolgerung ist deshalb nicht automatisch: „Wir brauchen mehr Meetingräume.“
Häufig lautet sie eher: „Wir müssen Meetingräume besser steuern.“
Dazu gehören Check-in-Regeln, automatische Freigabe bei No-Shows, bessere Empfehlungen für passende Raumgrößen, kürzere Buchungshorizonte und ein Abgleich von Buchung und tatsächlicher Nutzung.
Kosten pro Arbeitsplatz sind in hybriden Modellen unvollständig
Die Kennzahl „Kosten pro Arbeitsplatz“ war lange ein Standard in der Real-Estate-Steuerung. In hybriden Modellen wird sie jedoch problematisch.
Ein Arbeitsplatz kann auf dem Papier günstig aussehen, aber teuer sein, wenn er nur selten genutzt wird. Umgekehrt kann ein hochwertiger Standort wirtschaftlich sinnvoll sein, wenn dort viele produktive Bürotage und hohe persönliche Zusammenarbeit entstehen.
Für Banken ist deshalb eine andere Kennzahl oft aussagekräftiger: Kosten pro Bürotag.
3. Die neue Leitfrage: Was kostet ein echter Bürotag?
In einer hybriden Arbeitswelt sollten Banken nicht nur fragen: „Was kostet ein Arbeitsplatz?“
Sie sollten fragen: „Was kostet ein tatsächlich genutzter Bürotag?“
Die Kennzahl Kosten pro Bürotag setzt die gesamten relevanten Workplace-Kosten ins Verhältnis zur realen Anzahl an Bürotagen.
Eine vereinfachte Formel lautet:
Kosten pro Bürotag = jährliche Workplace-Kosten / tatsächliche Office Visits pro Jahr
Zu den jährlichen Workplace-Kosten können je nach Analyseumfang Miete, Nebenkosten, Energie, Reinigung, Facility Management, Instandhaltung, Ausstattung, Security, IT-Infrastruktur und weitere standortbezogene Kosten gehören.
Diese Kennzahl macht sichtbar, wie wirtschaftlich ein Büro tatsächlich genutzt wird.
Sie beantwortet Fragen wie:
Wie teuer ist ein realer Bürotag an Standort A im Vergleich zu Standort B?
Welche Büros wirken günstig, sind aber wegen niedriger Nutzung teuer?
Welche Standorte liefern hohe Nutzung und gute Wirtschaftlichkeit?
Wie verändert sich die Wirtschaftlichkeit bei zwei, drei oder vier Bürotagen pro Woche?
Welche Einsparpotenziale entstehen durch Desk Sharing, Flächenreduktion oder bessere Wochenverteilung?
Welche Flächen sollten gehalten, reduziert, umgewidmet oder konsolidiert werden?
Für Banken mit mehreren Standorten ist diese Kennzahl besonders wertvoll. Sie schafft Vergleichbarkeit über das gesamte Büroportfolio hinweg.
Kosten pro Bürotag sind auch deshalb relevant, weil sie die Diskussion verändern. Es geht nicht mehr nur darum, Quadratmeter oder Arbeitsplätze zu zählen. Es geht darum, welchen wirtschaftlichen und organisatorischen Wert das Büro tatsächlich liefert.
4. Yoffix Workplace Intelligence Program: Von Bauchgefühl zu belastbaren Entscheidungen
Immobilienentscheidungen in Banken betreffen oft Millionenbudgets, langfristige Mietverträge und zentrale Fragen der Arbeitsorganisation. Trotzdem werden viele Entscheidungen über Büroflächen, Desk Sharing, Meetingräume und Rückkehr-ins-Büro-Modelle noch immer auf Basis unvollständiger Daten getroffen.
Das Yoffix Workplace Intelligence Program hilft Banken, diese Entscheidungen datenbasiert zu treffen. Der Ansatz verbindet vorhandene Datenquellen, Workplace Analytics, konkrete Optimierungspiloten und strategische Szenario-Modellierung zu einem strukturierten Programm.
Dabei geht es nicht um Überwachung einzelner Mitarbeitender. Ziel ist es, aggregierte und DSGVO-konforme Erkenntnisse darüber zu gewinnen, wie Büros tatsächlich genutzt werden, wo Optimierungspotenziale bestehen und wie persönliche Zusammenarbeit gezielt verbessert werden kann.
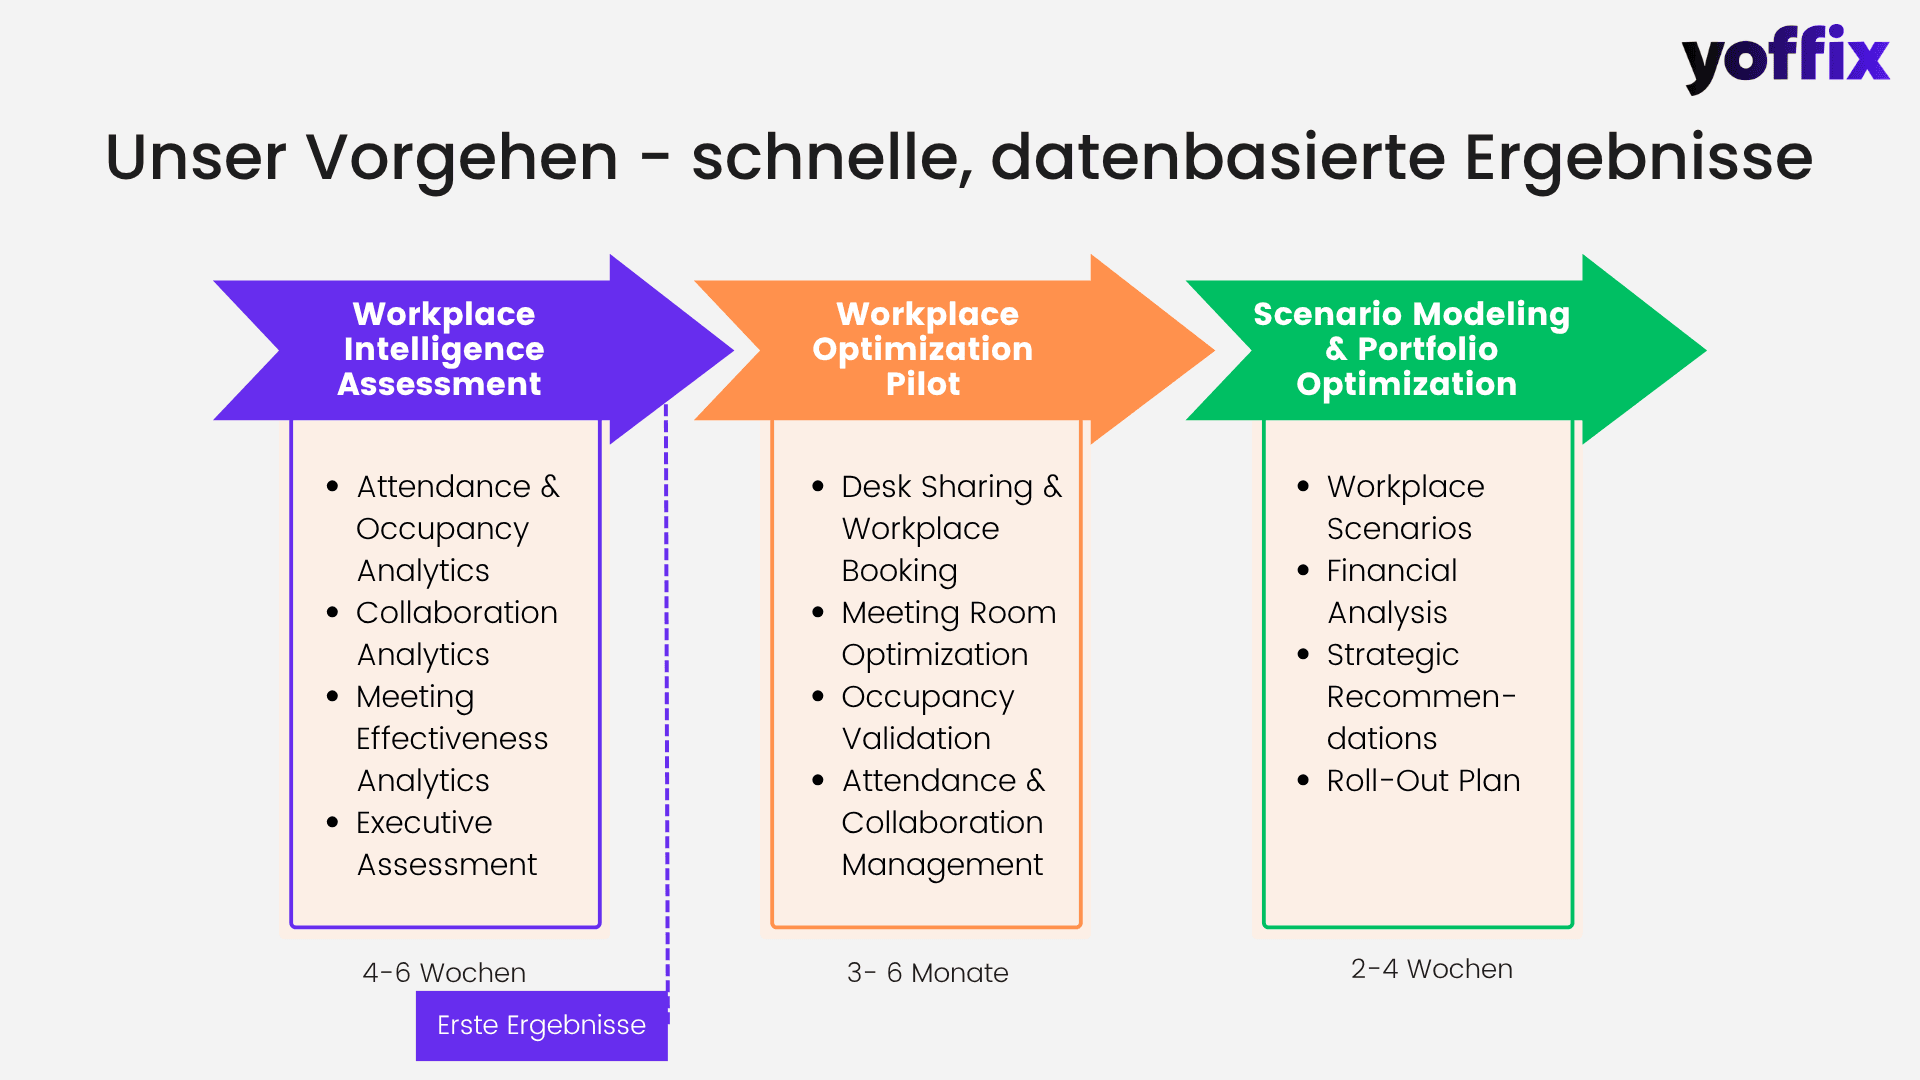
Das Programm folgt einem dreistufigen Ansatz:
Workplace Intelligence Assessment
Workplace Optimization Pilot
Scenario Modeling & Portfolio Optimization
Schritt 1: Workplace Intelligence Assessment
Dauer: 4–6 Wochen
Im ersten Schritt schafft Yoffix Transparenz über die tatsächliche Nutzung von Büroflächen, Arbeitsplätzen, Meetingräumen und Anwesenheitsmustern. Dafür werden vorhandene Datenquellen genutzt.
Typische Datenquellen sind:
Corporate WiFi
Zutrittsdaten
Microsoft Teams oder SAP Check-ins
Outlook-Raumbuchungen
Microsoft Entra ID Teamstrukturen
Desk- und Raum-Buchungsdaten
Flächen- und Standortdaten
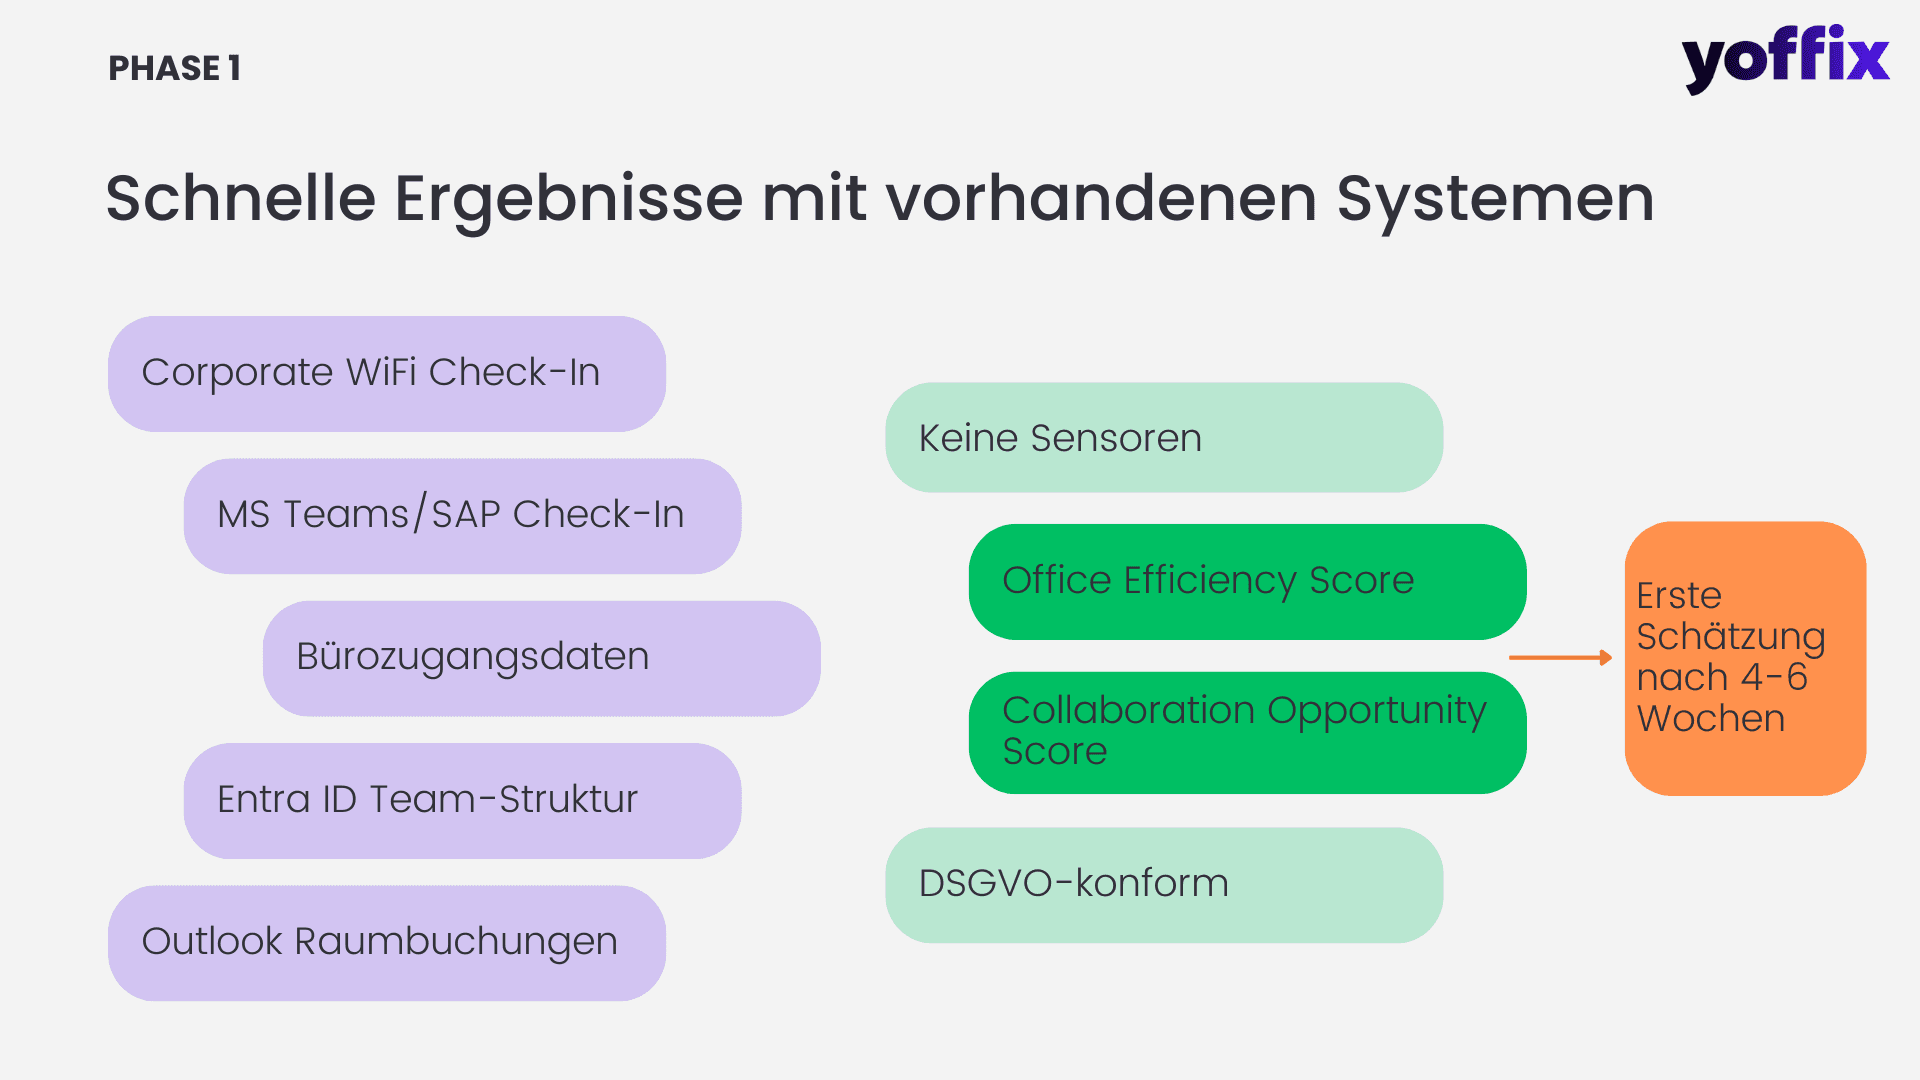
Der Vorteil: Banken müssen nicht zwingend mit Sensorik starten. In vielen Fällen reichen bestehende Systeme aus, um innerhalb weniger Wochen erste belastbare Erkenntnisse zu gewinnen.
Das Assessment umfasst vier Analysebereiche.
Attendance & Occupancy Analytics
Hier wird analysiert, wann Mitarbeitende tatsächlich im Büro sind, wie sich die Auslastung über Wochentage verteilt und wo Spitzen oder Leerstände entstehen. Dadurch wird sichtbar, ob ein Standort wirklich zu klein ist oder ob Anwesenheit besser verteilt werden kann.
Collaboration Analytics
Diese Analyse zeigt, ob relevante Kolleginnen und Kollegen gleichzeitig im Büro sind. Sie beantwortet damit eine zentrale Frage: Führt Büropräsenz tatsächlich zu mehr Zusammenarbeit?
Meeting Effectiveness Analytics
Hier werden Raumbuchungen, No-Shows, Raumgrößen, Buchungsdauer und tatsächliche Nutzung analysiert. Dadurch wird sichtbar, ob wirklich mehr Meetingräume benötigt werden oder ob bestehende Räume effizienter genutzt werden können.
Executive Assessment
Die Ergebnisse werden in einer managementtauglichen Bewertung zusammengefasst. Dazu gehören erste Empfehlungen, Quick Wins, Risiken und eine Einschätzung des wirtschaftlichen Potenzials.
Das Ergebnis der ersten Phase sind klare Kennzahlen wie Office Efficiency Score, Collaboration Opportunity Score und erste Szenarien zur Flächen- und Anwesenheitsoptimierung.

Schritt 2: Workplace Optimization Pilot
Dauer: 3–6 Monate
Nach der Analyse folgt ein Pilot, in dem konkrete Maßnahmen in einem ausgewählten Standort, Bereich oder Gebäudeteil getestet werden.
Der Pilot ist wichtig, weil er zeigt, welche Maßnahmen in der Organisation wirklich funktionieren. Banken erhalten dadurch nicht nur Daten, sondern belastbare Praxiserfahrung für einen späteren Roll-out.
Typische Bausteine sind:
Desk Sharing & Workplace Booking
Einführung oder Optimierung von Arbeitsplatzbuchung, Teamzonen, Prioritätsregeln und Check-in-Prozessen. Mitarbeitende können passende Arbeitsplätze finden, Teams können gemeinsam sitzen, und nicht genutzte Buchungen werden wieder verfügbar.
Meeting Room Optimization
Optimierung von Meetingräumen durch Check-in, automatische Freigabe bei No-Shows, bessere Raumgrößensteuerung und kürzere Buchungshorizonte. Dadurch wird die wahrgenommene Knappheit reduziert, ohne zwingend neue Räume zu schaffen.
Occupancy Validation
Abgleich von Buchungen, Anwesenheit und tatsächlicher Nutzung. So lassen sich Scheinauslastung, Fehlplanungen und ungenutzte Reservierungen erkennen.
Attendance & Collaboration Management
Steuerung von Teamtagen, Anchor Days und bereichsübergreifender Anwesenheit. Ziel ist nicht nur mehr Präsenz, sondern bessere Zusammenarbeit.
Ein erfolgreicher Pilot liefert konkrete Antworten:
Welche Desk-Sharing-Quote ist realistisch?
Welche Teams brauchen feste Zonen?
Welche Wochentage sollten besser verteilt werden?
Welche Check-in-Regeln funktionieren?
Welche Meetingräume sind falsch dimensioniert?
Wie reagieren Mitarbeitende auf neue Regeln?
Welche Maßnahmen erhöhen Akzeptanz und Nutzung?
Schritt 3: Scenario Modeling & Portfolio Optimization
Dauer: 2–4 Wochen
Im dritten Schritt werden die Ergebnisse aus Assessment und Pilot in strategische Entscheidungen übersetzt.

Dabei werden unterschiedliche Workplace- und Real-Estate-Szenarien modelliert.
Typische Fragen sind:
Wie viele Arbeitsplätze werden bei zwei oder drei Bürotagen pro Woche benötigt?
Welche Desk-Sharing-Quote ist realistisch?
Welche Etagen oder Flächen können reduziert, umgewidmet oder untervermietet werden?
Wie verändert sich der Flächenbedarf bei besserer Wochenverteilung?
Welche Auswirkungen haben Teamtage oder Anchor Days auf Zusammenarbeit und Auslastung?
Welche Standorte im Portfolio sind effizient, welche nicht?
Wie hoch ist das finanzielle Einsparpotenzial?
Diese Phase umfasst vier Bausteine.
Workplace Scenarios
Simulation verschiedener Anwesenheits-, Desk-Sharing- und Flächenszenarien.
Financial Analysis
Berechnung von Kosten pro Bürotag, Einsparpotenzialen und Portfolioeffekten.
Strategic Recommendations
Konkrete Empfehlungen für Flächen, Regeln, Standortstrategie, Meetingräume und Roll-out.
Roll-out Plan
Priorisierter Umsetzungsplan für weitere Standorte, Etagen oder Geschäftsbereiche.
Das Ergebnis ist eine datenbasierte Entscheidungsgrundlage für Real Estate, HR, IT, Finance und Management.
5. Die drei wichtigsten KPIs für Banken
Damit Banken ihre Büroflächen nicht nur messen, sondern aktiv steuern können, braucht es neue Kennzahlen. Klassische KPIs wie durchschnittliche Auslastung oder Kosten pro Arbeitsplatz reichen in hybriden Arbeitsmodellen nicht mehr aus. Entscheidend sind Kennzahlen, die Nutzung, Kosten und Zusammenarbeit gemeinsam betrachten.
5.1 Kosten pro Bürotag
Kosten pro Bürotag zeigen, was ein tatsächlich genutzter Bürotag kostet. Diese Kennzahl ist in hybriden Arbeitsmodellen deutlich aussagekräftiger als reine Kosten pro Arbeitsplatz.
Ein Beispiel:
Ein Standort verursacht hohe jährliche Kosten. Wenn die Fläche nur an zwei Tagen pro Woche stark genutzt wird, steigen die Kosten pro tatsächlichem Bürotag deutlich. Durch bessere Verteilung der Anwesenheit, Desk Sharing und Flächenoptimierung kann dieser Wert gesenkt werden.
Kosten pro Bürotag helfen besonders bei Portfolioentscheidungen:
Welche Standorte sind wirtschaftlich effizient?
Welche Flächen werden zu selten genutzt?
Welche Standorte sollten konsolidiert werden?
Wo lohnt sich eine Investition in bessere Office Experience?
Wo entsteht das größte Einsparpotenzial?
5.2 Office Efficiency Score
Der Office Efficiency Score misst, wie effizient ein Büro genutzt und betrieben wird. Er berücksichtigt nicht nur die durchschnittliche Auslastung, sondern auch die Qualität der Nutzung.
Dazu gehören zum Beispiel:
Arbeitsplatzauslastung
Auslastung nach Wochentagen
Auslastungsspitzen
Leerstandsmuster
Desk-Sharing-Quote
Buchungsqualität
Check-in-Quote
No-Shows
Meetingraumeffizienz
Verhältnis von Raumgröße zu Teilnehmerzahl
Nutzung nach Etagen, Zonen und Teams
Der Vorteil: Der Office Efficiency Score verdichtet viele Einzelkennzahlen zu einem strategischen Steuerungswert. Dadurch können Banken schnell erkennen, welche Standorte effizient laufen und welche Standorte Handlungsbedarf haben.
Ein Büro kann auf den ersten Blick gut ausgelastet wirken, aber trotzdem ineffizient sein, wenn es starke Spitzen, hohe No-Show-Raten oder falsch dimensionierte Meetingräume gibt.
5.3 Collaboration Score
Der Collaboration Score misst das Potenzial für persönliche Zusammenarbeit. Er zeigt, wie häufig relevante Kolleginnen und Kollegen gleichzeitig im Büro sind.
Diese Kennzahl ist besonders wichtig, weil sie den zentralen Fehler vieler Return-to-Office-Strategien sichtbar macht: Mehr Büropräsenz führt nicht automatisch zu mehr Zusammenarbeit.
Ein Beispiel:
Team A kommt montags und mittwochs. Team B kommt dienstags und donnerstags. Beide Teams arbeiten eng zusammen. Die formale Büroquote ist erfüllt. Die reale Zusammenarbeit bleibt trotzdem schwach.
Der Collaboration Score macht solche Muster sichtbar. Er hilft Banken, Teamtage, Anchor Days, projektbezogene Präsenztage und bereichsübergreifende Anwesenheit besser zu koordinieren.
6. Typische Fehlannahmen bei Büroauslastung in Banken
In Gesprächen mit Banken tauchen immer wieder ähnliche Annahmen auf. Viele davon sind nachvollziehbar, führen aber zu falschen Entscheidungen.
Fehlannahme 1: „Am Stichtag hatten wir 80 Prozent Auslastung, also brauchen wir fast genauso viele Arbeitsplätze wie Mitarbeitende.“
Eine hohe Auslastung an einem einzelnen Tag ist kein ausreichender Beweis für langfristigen Flächenbedarf. Entscheidend ist das Nutzungsmuster über mehrere Wochen oder Monate.
Wenn Montag, Mittwoch und Freitag deutlich niedriger ausgelastet sind, kann die benötigte Arbeitsplatzanzahl wesentlich niedriger sein. Eine Bank braucht also keine Stichtagslogik, sondern eine Analyse von Mustern, Spitzen und Verteilung.
Fehlannahme 2: „Unsere Meetingräume sind ausgebucht, also brauchen wir mehr Räume.“
Ausgebuchte Kalender bedeuten nicht automatisch reale Nutzung. No-Shows, zu lange Buchungsfenster, falsche Raumgrößen und fehlende automatische Freigabe können künstliche Knappheit erzeugen.
Häufig brauchen Banken nicht mehr Räume, sondern bessere Regeln:
Check-in für Meetingräume
automatische Freigabe bei No-Shows
kürzere Buchungshorizonte
Raumempfehlungen nach Teilnehmerzahl
mehr kleine Räume statt großer Konferenzräume
Analyse von Buchung und tatsächlicher Nutzung.
Fehlannahme 3: „Unsere Mitarbeitenden erfüllen die Büroquote, also funktioniert Zusammenarbeit.“
Eine Büroquote misst Präsenz, nicht Zusammenarbeit. Wenn Teams an unterschiedlichen Tagen kommen, kann eine hohe Präsenzquote trotzdem zu schwacher Zusammenarbeit führen.
Banken sollten deshalb nicht nur Anwesenheit messen, sondern Teamüberschneidung. Entscheidend ist, ob relevante Kolleginnen und Kollegen gleichzeitig im Büro sind.
Fehlannahme 4: „Desk Sharing löst das Problem automatisch.“
Desk Sharing ist ein wichtiges Instrument, aber keine vollständige Strategie. Ohne Daten, Regeln und Change Management kann Desk Sharing sogar Frustration erzeugen.
Mitarbeitende brauchen Transparenz:
Wo sitzt mein Team?
Welche Arbeitsplätze sind verfügbar?
Kann ich in der Nähe meiner Kolleginnen und Kollegen sitzen?
Welche Zonen gehören zu meinem Team?
Was passiert, wenn ein gebuchter Platz nicht genutzt wird?
Erfolgreiches Desk Sharing in Banken braucht Teamzonen, Prioritätsregeln, Check-in, automatische Freigabe und klare Kommunikation.
7. Beispielrechnung: Das Einsparpotenzial für eine Bank mit 1000 Mitarbeitenden
Nehmen wir eine Bank mit 1000 Mitarbeitenden an einem größeren Standort. Klassisch würde ein Unternehmen möglicherweise 900-1000 Arbeitsplätze planen. In einem smarten hybriden Modell kann das zusätzliche Einsparpotenzial bei ca. 1-1,5 Mio. EUR pro Jahr liegen.
Wenn die Bank die tatsächliche Nutzung analysiert, Anwesenheit besser verteilt, Desk Sharing einführt und Meetingräume optimiert, kann die Arbeitsplatzkapazität deutlich reduziert werden.
Das wirtschaftliche Potenzial entsteht aus mehreren Quellen:
Reduktion nicht benötigter Arbeitsplätze
Reduktion oder Untervermietung von Bürofläche
bessere Nutzung vorhandener Etagen
Optimierung von Meetingräumen
niedrigere Betriebskosten
weniger Flächenreserve für Auslastungsspitzen
bessere Verteilung der Anwesenheit
höhere Nutzung pro Quadratmeter
Wichtig ist: Die größte Wirkung entsteht nicht durch einfache Flächenkürzung, sondern durch intelligente Optimierung.
Banken sollten nicht pauschal Fläche abbauen. Sie sollten Szenarien modellieren.
Typische Szenarien sind:
Was passiert bei zwei festen Bürotagen pro Woche?
Was passiert bei drei Bürotagen pro Woche?
Welche Teams brauchen feste Anchor Days?
Wie viele Arbeitsplätze sind bei besserer Wochenverteilung nötig?
Wie verändert sich die Meetingraumnachfrage?
Wie hoch ist das Risiko von Überlastung an Spitzentagen?
Welche Flächen können reduziert werden, ohne Produktivität zu gefährden?
Erst wenn diese Fragen beantwortet sind, kann eine Bank belastbar entscheiden, ob Fläche reduziert, umgewidmet oder anders gesteuert werden sollte.
8. Case Study: Europäische Universalbank
Ein Praxisbeispiel zeigt, wie datenbasierte Bürooptimierung in Banken funktionieren kann.
Die Ausgangslage:
Eine führende europäische Universalbank wollte Mitarbeitende stärker ins Büro zurückbringen. Das Hauptquartier hatte zehn Etagen und mehr als 800 Mitarbeitende. Gleichzeitig bestand der Eindruck, dass nicht ausreichend Kapazität vorhanden war. Die Arbeit in Teams war besonders wichtig, aber es gab starke Auslastungsspitzen. Für einzelne Teams galten Anwesenheitsvorgaben.
Die Herausforderung war typisch für viele Banken: Einerseits schien das Büro an bestimmten Tagen zu voll. Andererseits war unklar, ob wirklich mehr Fläche benötigt wurde oder ob die vorhandene Fläche besser gesteuert werden konnte. Deswegen wurde ein Projekt mit Yoffix Workplace Platform gestartet.
Die Maßnahmen:
Zunächst wurde ein Anwesenheitscheck mit WiFi-Daten durchgeführt. Danach wurden Teamzonen eingerichtet. Teams erhielten für bestimmte Zonen Prioritätsbuchungsregeln. Außerdem wurden Zonen einzelnen Teams und Wochentagen zugeordnet. Check-in und automatische Wiederfreigabe nicht genutzter Arbeitsplätze wurden eingeführt.
Die Ergebnisse:
Die Bank konnte ausreichend Arbeitsplätze für alle Mitarbeitenden bereitstellen. Mehr als 80 Prozent der Buchungen erfolgten in Teamzonen. Die Auslastung lag bei über 90 Prozent. Die Tool-Akzeptanz lag bei über 95 Prozent.
Die wichtigste Erkenntnis: Hohe Auslastung muss kein Problem sein, wenn sie gesteuert wird. Entscheidend ist, dass Mitarbeitende verlässlich Plätze finden, Teams zusammenarbeiten können und nicht genutzte Ressourcen automatisch wieder verfügbar werden.
9. Desk Sharing in Banken: Erfolgsfaktoren und Risiken
Desk Sharing ist für Banken ein zentraler Hebel zur Flächenoptimierung. Doch der Erfolg hängt stark von der Umsetzung ab.
Viele Desk-Sharing-Projekte scheitern nicht an der Technologie, sondern an fehlender Akzeptanz. Mitarbeitende akzeptieren flexible Arbeitsplätze nur dann, wenn das System verlässlich, fair und einfach nutzbar ist.
Teamzonen statt anonymer Flexflächen
Banken sollten Desk Sharing nicht als freien Wettbewerb um beliebige Schreibtische organisieren. Für Zusammenarbeit sind Teamzonen deutlich besser.
Teamzonen geben Mitarbeitenden Orientierung. Sie wissen, wo ihr Team sitzt. Gleichzeitig bleibt die Fläche flexibel nutzbar. Prioritätsregeln können sicherstellen, dass bestimmte Teams an bestimmten Tagen bevorzugt Zugriff auf bestimmte Bereiche haben.
Check-in und automatische Freigabe
Ohne Check-in entstehen Scheinnutzungen. Mitarbeitende buchen Plätze, nutzen sie aber nicht. Andere finden scheinbar keinen freien Arbeitsplatz, obwohl Plätze leer bleiben.
Ein einfacher Check-in per App, Microsoft Teams, QR-Code oder WiFi kann dieses Problem lösen. Wird ein Arbeitsplatz nicht genutzt, wird er automatisch wieder freigegeben.
Transparenz für Mitarbeitende
Mitarbeitende wollen wissen, wer wann im Büro ist. Sie wollen Arbeitsplätze in der Nähe relevanter Kolleginnen und Kollegen finden. Sie wollen nicht morgens ins Büro kommen und feststellen, dass niemand aus dem eigenen Team da ist.
Ein gutes Workplace-System zeigt deshalb nicht nur freie Arbeitsplätze, sondern unterstützt auch Anwesenheitsplanung, Teamtage und Zusammenarbeit.
Regeln nach Team und Funktion
Nicht alle Bankbereiche arbeiten gleich. IT, Risk, Finance, Compliance, Vertrieb, Kundenservice, HR und Führungsteams haben unterschiedliche Anforderungen.
Einheitliche Regeln für alle sind oft zu grob. Besser sind differenzierte Modelle:
feste Teamtage für bestimmte Bereiche
projektbezogene Präsenztage
Anchor Days für größere Abteilungen
flexible Buchung für individuelle Arbeit
mehr Präsenz für Onboarding oder kritische Abstimmungen
spezielle Zonen für vertrauliche Tätigkeiten.
10. Collaboration Management: Das eigentliche Ziel von Büropräsenz
Viele Return-to-Office-Programme konzentrieren sich auf Anwesenheit. Doch Anwesenheit ist nur ein Mittel. Das eigentliche Ziel ist bessere Zusammenarbeit.
Für Banken ist Zusammenarbeit besonders wichtig, weil viele Prozesse funktionsübergreifend sind. Kreditentscheidungen, Risikomanagement, Compliance, Produktentwicklung, IT-Projekte, regulatorische Anforderungen und Kundenlösungen entstehen selten in isolierten Einzelteams.
Wenn relevante Teams an unterschiedlichen Tagen im Büro sind, verpufft der Nutzen der Büropräsenz.
Collaboration Management bedeutet, Anwesenheit so zu koordinieren, dass Zusammenarbeit wahrscheinlicher wird.
Dazu gehören:
Teamüberschneidung messen
relevante Schnittstellen identifizieren
gemeinsame Anchor Days definieren
Teamtage sichtbar machen
projektbezogene Büropräsenz planen
Führungskräfte mit Daten unterstützen
Anwesenheit über die Woche verteilen
Mitarbeitende motivieren, an relevanten Tagen zu kommen.
Der Collaboration Score hilft dabei, Schwachstellen sichtbar zu machen. Er zeigt, wo Teams zwar präsent sind, aber nicht gemeinsam. Daraus lassen sich konkrete Maßnahmen ableiten.
Die wichtigste Erkenntnis lautet: Banken müssen nicht einfach mehr Büropräsenz erzeugen. Sie müssen bessere Büropräsenz erzeugen.
11. AI im Workplace Management: Von Dashboard zu Handlungsempfehlung
Der nächste Schritt nach Workplace Analytics ist AI-gestützte Handlungsempfehlung.
Dashboards zeigen, was passiert ist. AI kann helfen, daraus konkrete Empfehlungen abzuleiten.
Beispiele für AI-basierte Empfehlungen sind:
Arbeitsplatzkapazität von 800 auf 620 reduzieren
für 50 Prozent der Mitarbeitenden feste Team-Bürotage einführen
verbindliche Check-in-Regeln auf Basis von WiFi aktivieren
nicht genutzte Besprechungsräume automatisch freigeben
aggregierte Anwesenheitsdaten mit Teamleitenden teilen
zwei feste Präsenztage für große Abteilungen einführen
Anwesenheit von IT, Risk, Finance und Compliance besser abstimmen
Anwesenheit gleichmäßiger über die Woche verteilen
Buchungshorizont verkürzen
stundenweise Arbeitsplatzbuchung einführen
Der Mehrwert liegt darin, dass AI nicht nur Daten analysiert, sondern Handlungsoptionen priorisiert.
Für Banken ist das besonders wichtig, weil Workplace-Entscheidungen viele Stakeholder betreffen: Real Estate, HR, IT, Datenschutz, Betriebsrat, Führungskräfte und Mitarbeitende.
AI kann helfen, Szenarien schneller zu bewerten und Empfehlungen verständlicher zu machen. Sie ersetzt nicht die Entscheidung des Managements, aber sie verbessert die Entscheidungsgrundlage.
12. DSGVO, Betriebsrat und Vertrauen in Daten
Workplace Intelligence in Banken muss datenschutzkonform umgesetzt werden. Das ist keine Nebensache, sondern eine zentrale Voraussetzung.
Banken arbeiten mit sensiblen Daten, regulierten Prozessen und hohen Anforderungen an Compliance. Gleichzeitig ist Vertrauen entscheidend. Mitarbeitende und Betriebsrat müssen verstehen, dass es nicht um individuelle Überwachung geht.
Eine erfolgreiche Umsetzung basiert auf drei Prinzipien.
Aggregation statt Individualüberwachung
Analysen sollten auf aggregierter Ebene erfolgen, zum Beispiel nach Standort, Etage, Zone, Team oder Wochentag. Individuelle Bewegungsprofile sollten vermieden werden.
Das Ziel ist nicht, einzelne Mitarbeitende zu kontrollieren. Das Ziel ist, Nutzungsmuster zu verstehen und bessere Entscheidungen über Flächen, Regeln und Zusammenarbeit zu treffen.
Zweckbindung und Transparenz
Die Bank muss klar erklären, wofür Daten genutzt werden:
Optimierung von Büroflächen
Verbesserung der Arbeitsplatzverfügbarkeit
bessere Meetingraumnutzung
Unterstützung von Zusammenarbeit
strategische Portfolioentscheidungen.
Nicht akzeptabel wäre eine verdeckte Leistungs- oder Verhaltenskontrolle.
Frühe Einbindung von Datenschutz und Betriebsrat
Datenschutz, Informationssicherheit und Betriebsrat sollten früh eingebunden werden. Das reduziert spätere Widerstände und schafft Vertrauen.
Wichtige Fragen sind:
Welche Datenquellen werden genutzt?
Auf welcher Aggregationsebene erfolgt die Analyse?
Wer hat Zugriff auf welche Reports?
Wie lange werden Daten gespeichert?
Welche Zwecke sind ausgeschlossen?
Wie werden Mitarbeitende informiert?
Welche Mitbestimmungsrechte sind relevant?
Wenn diese Fragen sauber beantwortet werden, kann Workplace Intelligence auch in regulierten Bankumfeldern erfolgreich umgesetzt werden.
13. Change Management: Warum Daten allein nicht reichen
Selbst die beste Analyse verändert noch kein Verhalten. Banken brauchen Change Management.
Mitarbeitende akzeptieren neue Büroregeln nur dann, wenn sie den Sinn verstehen und einen persönlichen Nutzen sehen. Führungskräfte müssen lernen, hybride Anwesenheit aktiv zu gestalten. Real Estate muss vom Flächenverwalter zum strategischen Partner werden. HR muss Kultur, Führung und Mitarbeitererlebnis mitdenken.
Gutes Change Management umfasst:
klare Kommunikation des Ziels
Einbindung von Führungskräften
Pilotgruppen und Feedbackschleifen
transparente Regeln
einfache Tools
sichtbare Quick Wins
regelmäßige Auswertung
Anpassung der Regeln auf Basis von Daten.
Die Botschaft sollte nicht lauten: „Wir reduzieren Fläche.“
Die bessere Botschaft lautet: „Wir gestalten Büros so, dass Zusammenarbeit besser funktioniert und Flächen sinnvoll genutzt werden.“
Das ist ein wichtiger Unterschied.
Flächenoptimierung darf nicht als reines Sparprogramm verstanden werden. Sie sollte als Teil einer modernen Workplace-Strategie kommuniziert werden. Wenn Mitarbeitende erleben, dass sie leichter passende Arbeitsplätze finden, ihre Teams besser treffen und Meetingräume verlässlicher verfügbar sind, steigt die Akzeptanz.
14. Portfolio-Optimierung: Vom Standortreport zur Real-Estate-Strategie
Für Banken mit mehreren Standorten wird Workplace Intelligence besonders wertvoll. Denn dann geht es nicht nur um die Optimierung einzelner Etagen, sondern um das gesamte Büroportfolio.
Ein Portfolio-Dashboard kann Standorte anhand von zwei Dimensionen vergleichen:
Office Efficiency Score
Collaboration Opportunity Score
Dadurch entstehen klare Prioritäten.
Standorte mit niedriger Effizienz und niedrigem Collaboration Score brauchen eine grundlegende Überprüfung.
Standorte mit hoher Effizienz und hohem Collaboration Score funktionieren gut und können als Benchmark dienen.
Standorte mit hoher Effizienz, aber schwacher Zusammenarbeit brauchen bessere Attendance-Steuerung.
Standorte mit niedriger Effizienz, aber hohem Collaboration-Potenzial brauchen Flächenoptimierung.
Diese Sichtweise hilft Banken, Investitionen zu priorisieren. Nicht jeder Standort mit niedriger Auslastung sollte sofort geschlossen werden. Manchmal reicht bessere Steuerung. Umgekehrt kann ein gut ausgelasteter Standort strategisch problematisch sein, wenn dort kaum relevante Zusammenarbeit stattfindet.
Portfolio-Optimierung bedeutet deshalb, Kosten, Nutzung und Zusammenarbeit gemeinsam zu betrachten.
Daraus entstehen bessere Entscheidungen:
Welche Flächen sollten reduziert werden?
Welche Standorte brauchen bessere Steuerung?
Welche Büros sollten modernisiert werden?
Wo lohnt sich mehr Fläche?
Welche Flächen können anders genutzt werden?
Welche Standorte sind strategisch wichtig, aber operativ ineffizient?
Welche Mietvertragsentscheidungen sollten priorisiert werden?
Für Banken mit großen Real-Estate-Portfolios kann dieser Ansatz erhebliche finanzielle Wirkung entfalten.
15. Konkrete Maßnahmen für Banken
Aus einer datenbasierten Workplace-Analyse ergeben sich typischerweise konkrete Maßnahmen. Diese lassen sich in fünf Kategorien bündeln.
Flächen und Arbeitsplätze optimieren
Arbeitsplatzkapazität reduzieren
Desk-Sharing-Quote definieren
Teamzonen einführen
Zonen nach Wochentagen steuern
Etagen konsolidieren
ungenutzte Flächen untervermieten oder aufgeben
Flächenbedarf szenariobasiert planen.
Anwesenheit besser steuern
Teamtage definieren
Anchor Days für große Bereiche einführen
projektbezogene Präsenztage planen
Anwesenheit über die Woche verteilen
Führungskräfte mit Teamdaten unterstützen
Büropräsenz mit konkreten Kollaborationszielen verbinden.
Meetingräume effizienter nutzen
Check-in für Räume einführen
No-Shows automatisch freigeben
Buchungshorizont verkürzen
Raumgrößen besser matchen
große Räume in kleinere Einheiten umwandeln
Meetingdaten mit Auslastungsdaten verbinden.
Mitarbeitendenerlebnis verbessern
einfache Buchung über Microsoft Teams oder Outlook
Sichtbarkeit von Teamanwesenheit
Buchung in Teamnähe
mobile Nutzung
klare Regeln
verlässliche Verfügbarkeit
weniger Suche nach Arbeitsplätzen und Räumen.
Entscheidungen datenbasiert treffen
Kosten pro Bürotag berechnen
Office Efficiency Score einführen
Collaboration Score messen
Szenarien modellieren
Standorte vergleichen
Management-Reports erstellen
Roll-out priorisieren
Diese Maßnahmen sollten nicht isoliert betrachtet werden. Der größte Effekt entsteht, wenn sie kombiniert werden: Datenanalyse, Workplace Booking, Teamzonen, Meetingraumsteuerung, Attendance Management und Portfolioentscheidungen greifen ineinander.
16. Warum Banken jetzt handeln sollten
Viele Banken stehen vor Mietvertragsverlängerungen, Standortentscheidungen, Umbauten oder neuen Präsenzregeln. Wer heute keine belastbaren Daten hat, riskiert teure Fehlentscheidungen.
Drei Risiken sind besonders groß.
Zu viel Fläche halten
Wenn Banken Flächen auf Basis alter Anwesenheitsmuster planen, zahlen sie dauerhaft für ungenutzte Kapazität. Bei großen Standorten entstehen schnell erhebliche Kosten.
Das Problem ist nicht nur die Miete. Auch Betriebskosten, Energie, Reinigung, Instandhaltung, Ausstattung und Facility Management laufen weiter. Je länger falsche Flächenentscheidungen bestehen, desto größer wird der finanzielle Effekt.
Zu wenig oder falsch geschnittene Fläche halten
Wer zu aggressiv reduziert, riskiert Überlastung, schlechte Employee Experience und Widerstand gegen Büropräsenz. Mitarbeitende finden dann keine passenden Arbeitsplätze, Teams sitzen nicht zusammen, und Meetingräume sind schwer verfügbar.
Das Problem ist dann nicht unbedingt zu wenig Fläche insgesamt, sondern falsch organisierte Fläche.
Büropräsenz ohne Zusammenarbeit erzwingen
Wenn Mitarbeitende ins Büro kommen, aber ihre Teams nicht treffen, sinkt die Akzeptanz. Büropräsenz wird dann als Pflicht statt als Mehrwert erlebt.
Das kann zu Frustration führen. Mitarbeitende fragen sich, warum sie pendeln sollen, wenn sie den Tag trotzdem in Videocalls verbringen. Führungskräfte sehen zwar mehr Anwesenheit, aber nicht automatisch bessere Zusammenarbeit.
Deshalb sollten Banken Büroflächen, Anwesenheit und Zusammenarbeit gemeinsam optimieren.
17. Fazit: Die Zukunft der Bürosteuerung in Banken ist datenbasiert
Banken können es sich nicht mehr leisten, Immobilienentscheidungen auf Basis von Bauchgefühl zu treffen. Die Kosten sind zu hoch, die Arbeitsmodelle zu komplex und die strategischen Auswirkungen zu groß.
Die zentrale Frage lautet nicht: „Wie bekommen wir alle zurück ins Büro?“
Die bessere Frage lautet: „Wie nutzen wir Büroflächen so, dass Kosten, Zusammenarbeit und Mitarbeitererlebnis optimal zusammenspielen?“
Dafür brauchen Banken neue Daten, neue KPIs und neue Steuerungsmodelle.
Kosten pro Bürotag machen Wirtschaftlichkeit sichtbar.
Der Office Efficiency Score zeigt, wie effizient Büroflächen genutzt werden.
Der Collaboration Score zeigt, ob Büropräsenz wirklich Zusammenarbeit ermöglicht.
Workplace Intelligence verbindet vorhandene Datenquellen zu klaren Entscheidungen.
AI kann konkrete Handlungsempfehlungen ableiten.
Desk Sharing, Teamzonen, Check-in und Meetingraum-Optimierung setzen Potenziale praktisch um.
Das Ergebnis: niedrigere Kosten, bessere Büroauslastung, stärkere Zusammenarbeit und belastbare Portfolioentscheidungen.
Die wichtigste Erkenntnis lautet: Flächenoptimierung und bessere Zusammenarbeit sind kein Widerspruch. Wenn Banken ihre Workplace-Strategie datenbasiert steuern, können sie beides gleichzeitig erreichen.
Mache den ersten Schritt mit dem Yoffix Workplace Audit Sprint
FAQ: Büroauslastung und Workplace Intelligence in Banken
Was bedeutet Büroauslastung in Banken?
Büroauslastung beschreibt, wie stark Arbeitsplätze, Meetingräume, Etagen oder Standorte tatsächlich genutzt werden. In Banken sollte Büroauslastung nicht nur als Durchschnittswert betrachtet werden. Wichtig sind auch Spitzen, Leerstände, Teamüberschneidungen, Meetingraumnutzung und Kosten pro Bürotag.
Warum reicht durchschnittliche Büroauslastung nicht aus?
Der Durchschnitt verschleiert starke Unterschiede zwischen Wochentagen, Teams und Standorten. Ein Büro kann im Durchschnitt moderat ausgelastet sein, aber an einzelnen Tagen überfüllt wirken. Für Banken sind deshalb detaillierte Analysen nach Wochentag, Team, Etage, Raumtyp und Standort notwendig.
Was ist Workplace Intelligence?
Workplace Intelligence verbindet Daten aus vorhandenen Systemen wie WiFi, Zutritt, Microsoft Teams, Outlook, Entra ID, Desk Booking und Raumverwaltung. Ziel ist es, Büroflächen, Anwesenheit, Zusammenarbeit und Kosten datenbasiert zu steuern.
Was ist der Office Efficiency Score?
Der Office Efficiency Score misst, wie effizient ein Büro genutzt wird. Er berücksichtigt unter anderem Arbeitsplatznutzung, Auslastungsspitzen, Meetingraumeffizienz, Buchungsqualität und No-Shows.
Was ist der Collaboration Score?
Der Collaboration Score misst, wie hoch das Potenzial für persönliche Zusammenarbeit ist. Er zeigt, ob relevante Kolleginnen und Kollegen gleichzeitig im Büro sind.
Was sind Kosten pro Bürotag?
Kosten pro Bürotag zeigen, was ein tatsächlich genutzter Bürotag kostet. Die Kennzahl ist in hybriden Arbeitsmodellen aussagekräftiger als Kosten pro Arbeitsplatz.
Wie schnell können Banken erste Ergebnisse erhalten?
Mit vorhandenen Datenquellen können erste Ergebnisse oft innerhalb von vier bis sechs Wochen erzielt werden. Sensoren sind für den Start nicht zwingend notwendig.
Welche Datenquellen können Banken nutzen?
Typische Datenquellen sind Corporate WiFi, Zutrittsdaten, Microsoft Teams oder SAP Check-ins, Outlook-Raumbuchungen, Entra ID Teamstrukturen, Desk-Booking-Daten und Flächendaten.
Ist Workplace Analytics DSGVO-konform möglich?
Ja, wenn die Umsetzung auf Aggregation, Zweckbindung, Transparenz, Datenminimierung und klare Zugriffsrechte basiert. Datenschutz und Betriebsrat sollten früh eingebunden werden.
Wie hoch ist das Optimierungspotenzial bei Büroflächen?
Je nach Ausgangslage können Banken häufig 10 bis 25 Prozent ihrer Büroflächen optimieren. Das konkrete Potenzial hängt von Anwesenheitsmustern, Standortstruktur, Desk-Sharing-Modell, Meetingraumnutzung und Portfoliozielen ab.